Un vendredi soir sur un groupe Whatsapp, quelqu’un lance l’idée d’un resto. Il y a quelques années, la parade aurait pris la forme d’une migraine phénoménale ou d’un empêchement plus ou moins bancal. Aujourd’hui, la réponse tient en une phrase, utilisée sans mâcher ses mots : « J’ai pas le budget ce mois-ci ». Ce réflexe porte désormais un nom : le loud budgeting, ou bien la budgétisation à haute voix.
Le dit délie
Sous ce réflexe en apparence anodin se joue quelque chose de plus ancien : un rapport à l’argent que l’on croyait figé dans la pudeur, et qui se met soudainement à parler. Pour Kelly Jordens, psychologue spécialisée en psychologie cognitive et comportementale, le loud budgeting n’est pas qu’une simple trend, elle serait même l’exact inverse de ce qu’elle semble être. « Sur les réseaux, le flux d’informations et la comparaison poussent énormément à consommer, que ce soit en termes de vêtements, de maquillage ou même de style de vie », observe-t-elle. Le loud budgeting fonctionnerait alors comme une antithèse à cette injonction, c’est-à-dire une manière de reprendre la main sur ses propres choix.
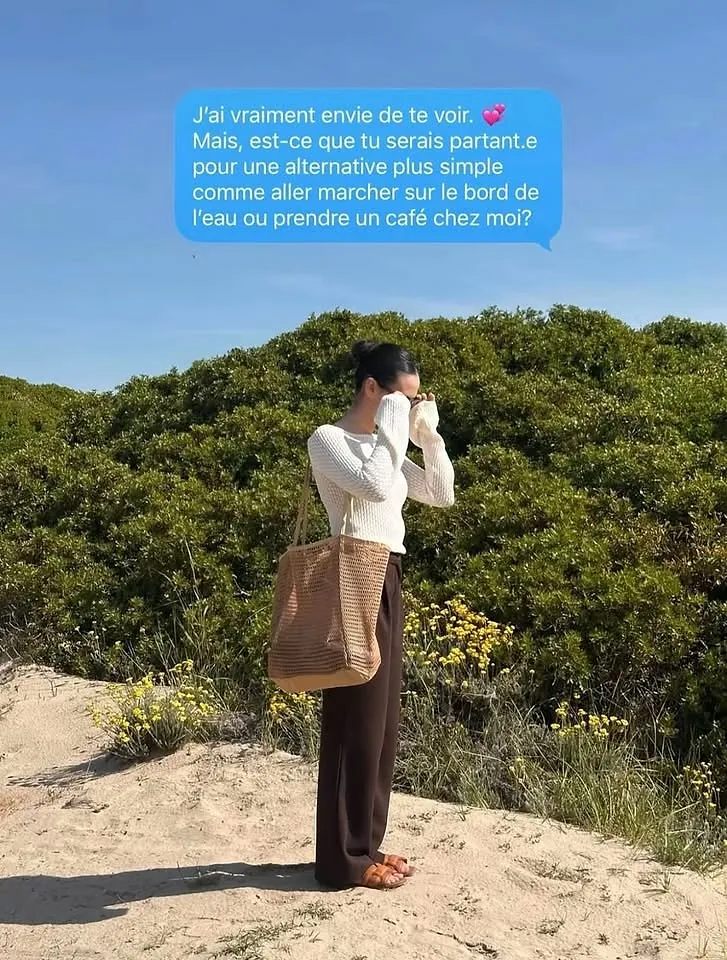
La formulation elle-même y jouerait un rôle. Remplacer une excuse détournée par une phrase directe changerait la donne pour l’interlocuteur. « Si on dit juste qu’on n’est pas disponible, la personne risque de reproposer l’activité plus tard, et il faudrait inventer une nouvelle excuse. Elle peut aussi se faire des idées, se demander si finalement, on a vraiment envie de la voir. » Le dire directement, à l’inverse, ouvrirait la porte à un compromis : « J’ai envie de te voir, mais je n’ai pas envie de mettre autant d’argent dans telle activité. Qu’est-ce qu’on peut trouver, ensemble, comme alternative ? » Pour Kelly Jordens, cette franchise permettrait plus d’authenticité, plus de profondeur relationnelle, et donc de trouver plus facilement un terrain d’entente.
Un mot ne pèse jamais le même poids deux fois
Le message, pourtant, ne se dépose pas de la même façon partout. Il change de poids selon l’oreille qui la reçoit. « Parler de budget librement, c’est une forme d'authenticité, de révélation sur soi-même. », explique la psychologue. « Cela peut, par exemple, être plus facile d’en parler à des proches puisqu’une information s’interprète à la lumière de ce que les personnes connaissent déjà de nous. » Face à une personne moins familière, en revanche, la même phrase risque d’être prise au pied de la lettre, faute de contexte pour la nuancer.
Parler d’argent librement, c’est aussi générationnel. Une étude de 2025 de Partena Professional a démontré que la Gen Z et la tranche la plus jeune des millenials semblent nettement moins complexées avec l’argent. Sur 1000 travailleurs, 3/4 des moins de 35 ans trouveraient normal que leurs collègues connaissent leur salaire, et plus des 2/3 avouent être curieux de celui des autres.
L’écho a ses limites
Dire l’argent tout haut n’est jamais un geste isolé. Il résonne, dans un sens ou dans l’autre, chez celui qui écoute. Selon la psychologue, l’effet d’entraînement existe, à condition que le terrain s’y prête. « On peut se retrouver dans un groupe où personne n’ose en parler. Et puis, il suffit d’une personne pour donner l’impulsion aux autres. Cela peut créer une forme de connexion et de connivence, et rendre le sujet plus facile à aborder par la suite. » Toutefois, certaines personnes peu habituées à cette transparence, ou peu à l’aise avec ce sujet, pourraient au contraire se refermer.
Reste une zone plus trouble, celle où la transparence de l’un vient buter avec les moyens de l’autre. Kelly Jordens y voit avant tout une question de rapport personnel à l’argent, influencé par des facteurs psychologiques comme l’anxiété, le sentiment d’insécurité, ou encore l’historique que l’on a avec l’argent. « Deux personnes avec un même solde peuvent ainsi se sentir l’une en sécurité, l’autre à découvert », précise-t-elle.
Trois catégories, et tout devient possible
Concrètement, comment applique-t-on ce loud budgeting ? Victoria et Thomas, cofondateurs de Savvy, des Ateliers d’Education financière en présentiel ou en ligne, sont partis d’un constat simple : beaucoup de personnes terminent leurs études et commencent à travailler sans savoir comment gérer, épargner ou investir leur argent.
Leurs conseils tiennent en quelques gestes simples. D’abord, éplucher ses relevés bancaires pour voir, noir sur blanc, où part son argent. Ensuite, répartir son budget en trois catégories : besoins, envies, épargne, « afin de fixer un cadre sans devoir culpabiliser pour chaque dépense », précisent-ils. Il y a aussi ce principe qu’ils appliquent à eux-mêmes : se payer en premier, en effectuant une domiciliation d’un montant fixe vers un compte séparé dès que le salaire tombe. Et enfin, un geste que l’on repousse souvent : repasser en revue ses abonnements, plateforme de streaming, salle de sport, etc., qui, mis bout à bout, pèsent plus lourd qu’on ne l’imagine.
C’est ce travail de catégories en amont qui permet alors d’appliquer le loud budgeting en bonne et due forme. « Dire ‘je n’ai pas le budget’ n’a de sens que si l’on sait réellement quel est son budget. Sinon, cela devient une posture sociale, et rien ne change concrètement. »
Reste ensuite les outils du quotidien. Par exemple, Tricount, une application belge qui permet de renseigner qui doit quoi à qui. Victoria et Thomas s’en servent eux-mêmes pour les dépenses entre amis pendant les vacances, mais « l’application a ses limites. », rappellent-ils. « Elle vous dit qui doit combien, mais elle ne vous apprend jamais à dire ‘ce restaurant est trop cher pour moi.’ » Et c’est justement là que tout se joue.
Ne manquez plus aucune actualité lifestyle sur sosoir.lesoir.be et abonnez-vous dès maintenant à nos newsletters thématiques en cliquant ici.
Sur le même sujet